
Cuántas empresas se presentan a una licitación pública, y qué está cambiando con la IA: datos 2021-2026
Estudio del Observatorio licitapyme · Medición del 2026-09-22 · Actualizado el 23-09-2026 tras los primeros comentarios · Se actualiza cada semestre con los datos nuevos · Todos los estudios
Cuando una empresa se plantea licitar, la primera pregunta práctica es cuánta competencia va a encontrar. La respuesta oficial existe (la Oficina Independiente de Regulación y Supervisión de la Contratación publica cada año una media de licitadores por procedimiento), pero es una sola cifra para todo el mercado. Este estudio la abre por tipo de contrato, por familia de actividad y por cómo se decide el ganador, sobre 970.000 lotes adjudicados entre 2021 y 2026 de nuestra base de datos, para contrastar una hipótesis que se oye cada vez más: que la inteligencia artificial, al abaratar la redacción de las memorias técnicas, está llenando de competidores las licitaciones de servicios intelectuales.
La respuesta corta
- La competencia cayó en todo el mercado de 2021 a 2023: de más de cuatro licitadores por contrato a unos tres, con más del 40 % de los lotes adjudicados a un único licitador. Coincide con la serie oficial.
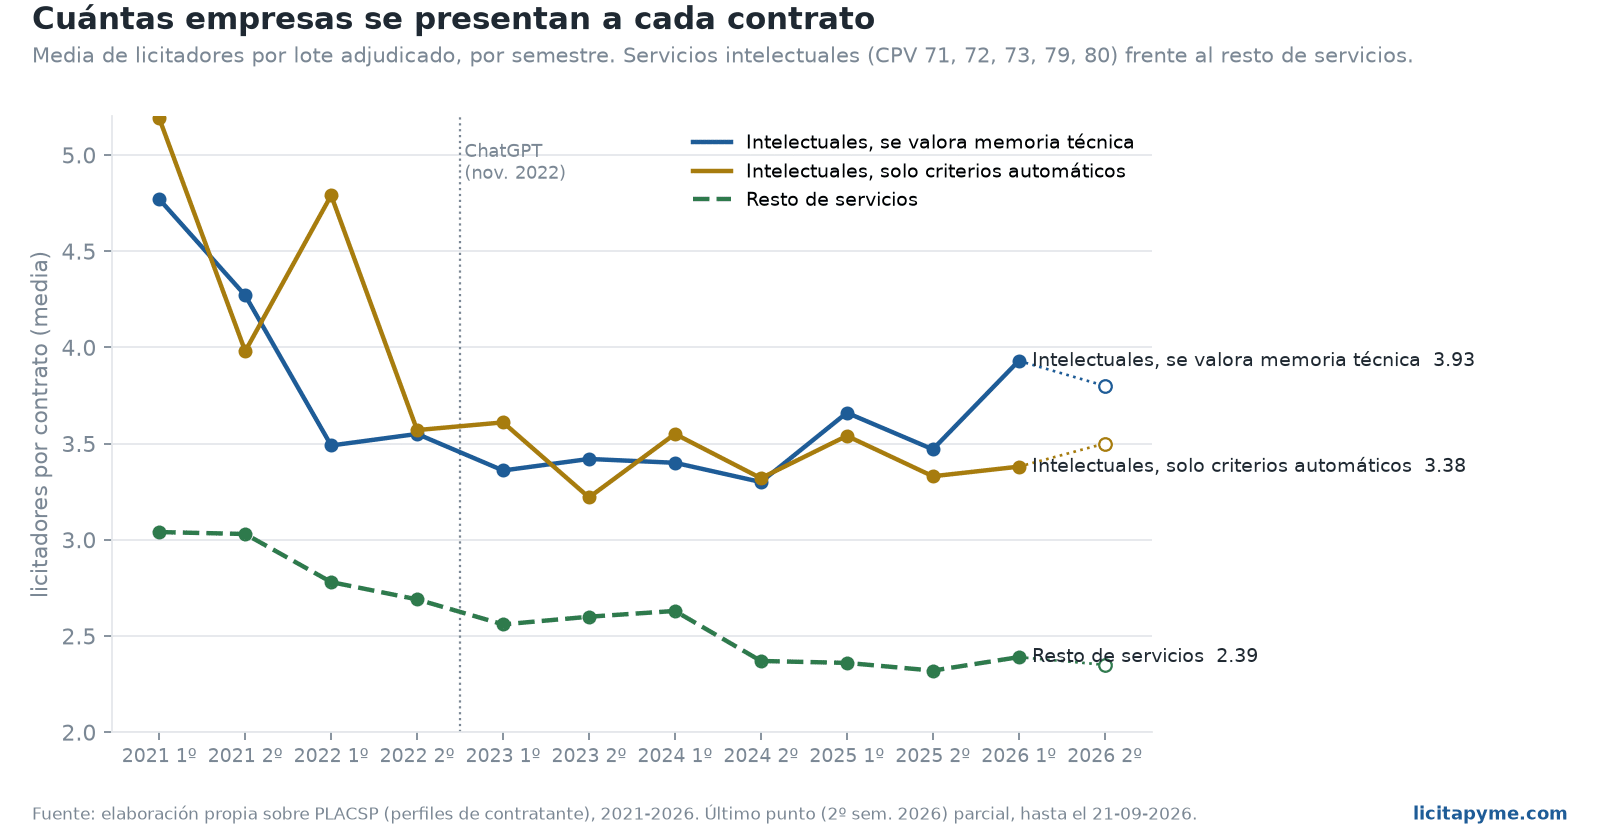
- Desde finales de 2023, los servicios intelectuales (ingeniería, informática, consultoría, formación) son el único segmento donde la competencia vuelve a subir. Y dentro de ellos, sube tres veces más en los contratos que se deciden con una memoria técnica que en los que se deciden solo con precio y criterios automáticos.
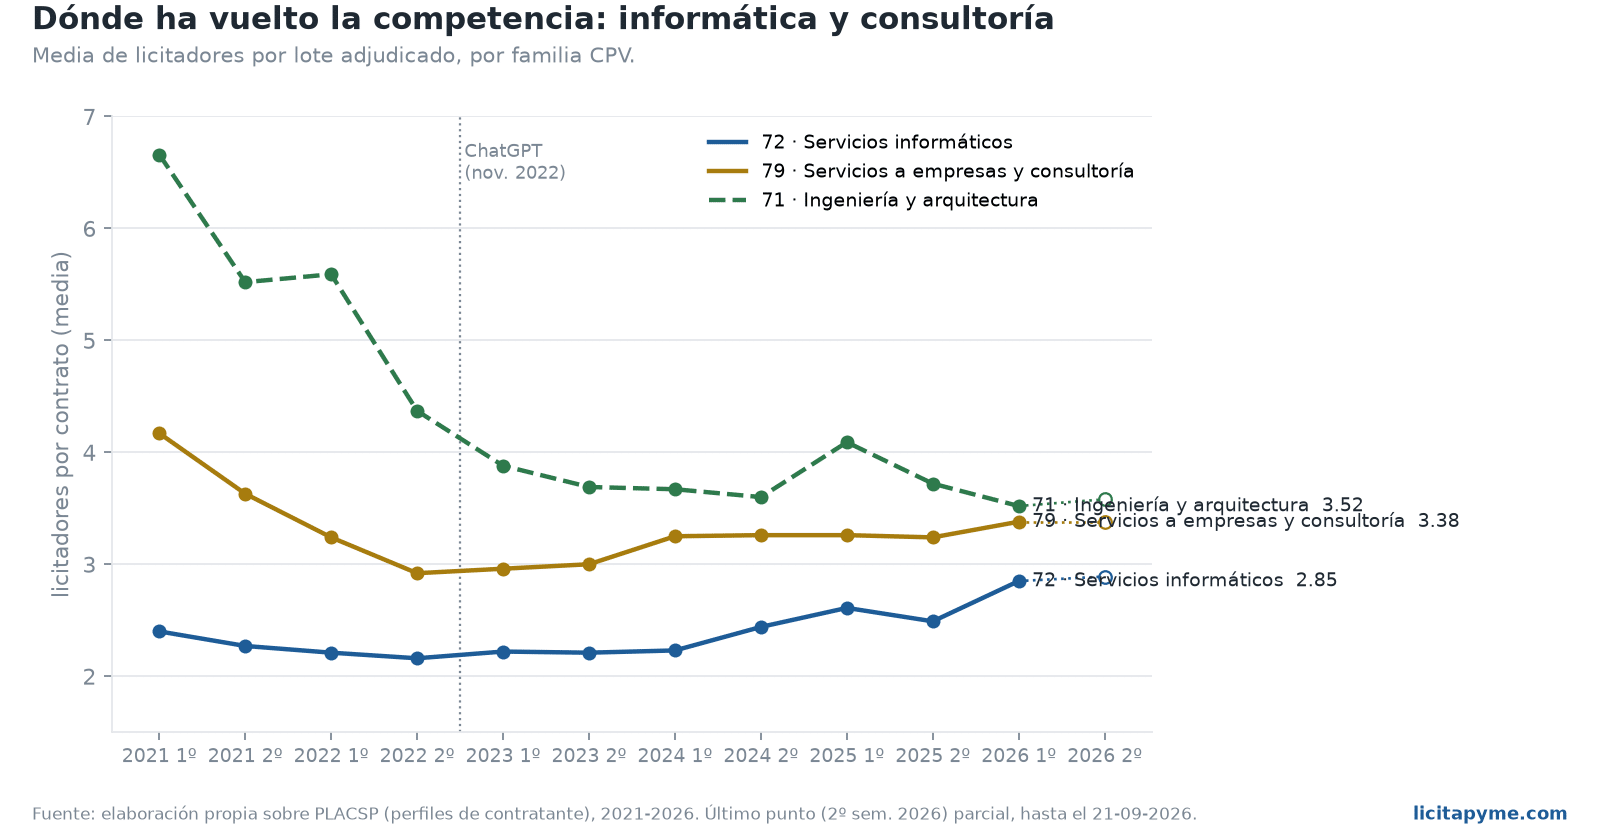
- El rebote está en la informática y la consultoría; la ingeniería y la arquitectura no rebotan.
- Más competidores no ha significado rebajas más agresivas en la mediana del ganador, estable tres años. Pero al abrir el cajón por familias, la cola de bajas de más del 30 % sí crece en consultoría e informática, y las ofertas (no solo la ganadora) son bastante más agresivas: ver la actualización al final del estudio.
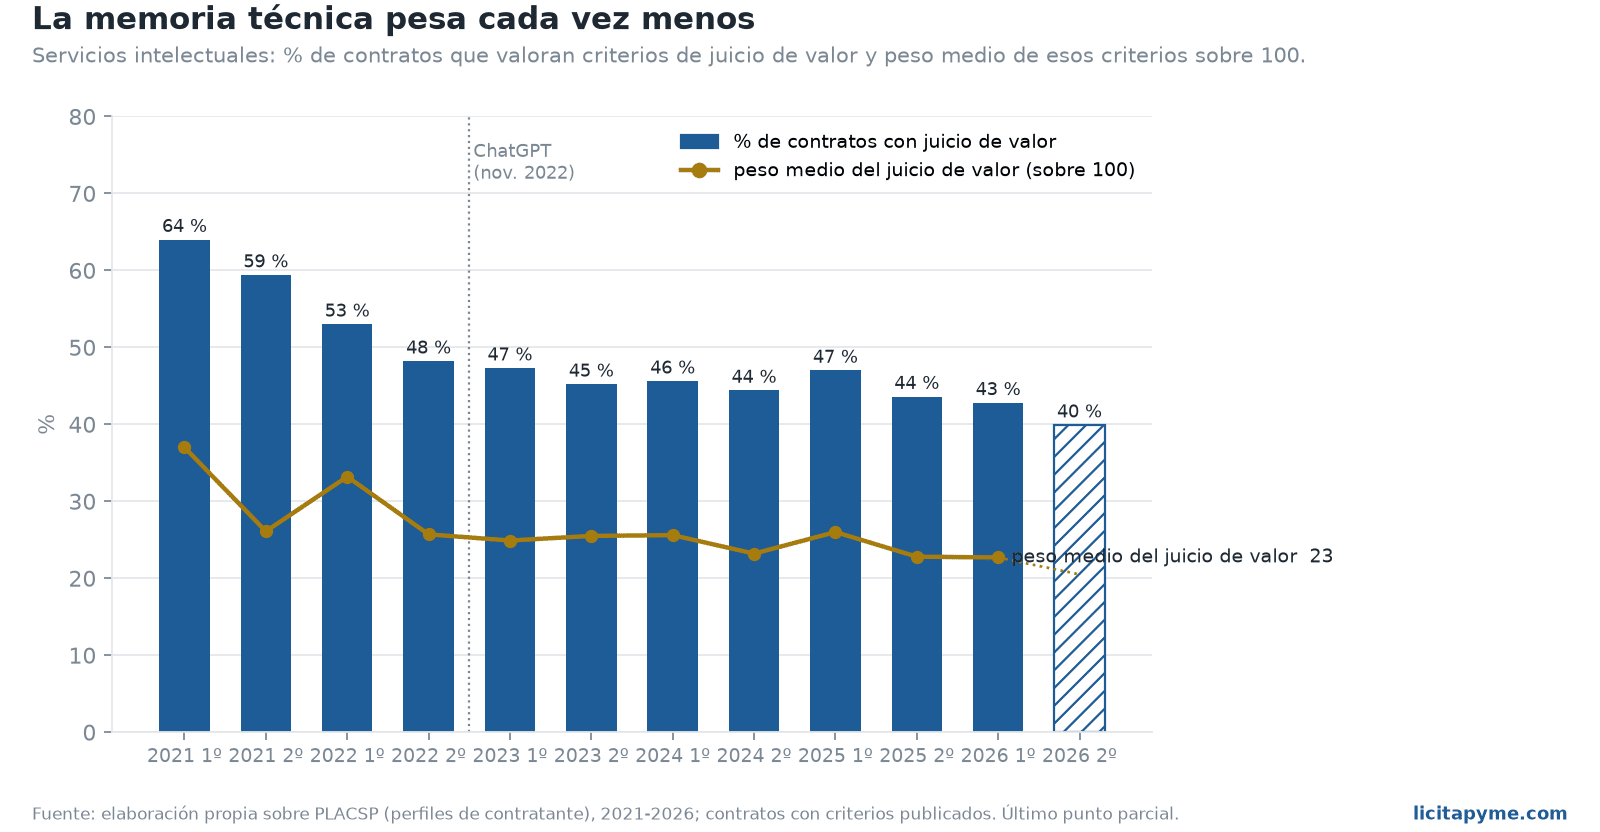
- La administración está reduciendo el peso de la memoria técnica, pero esa tendencia empezó antes que la IA. Y en España no existe todavía ninguna guía o cláusula sobre el uso de IA en las ofertas; en el Reino Unido, sí.
Qué se ha medido y cómo
Los datos son los que publica la Plataforma de Contratación del Sector Público en los perfiles de contratante, que recogemos y curamos cada día. La unidad es el lote: cada lote es una competición con su propio número de licitadores, que consta en el 98 % de las adjudicaciones de todos los años de la serie. Los periodos son semestres según la fecha de adjudicación; el segundo semestre de 2026 está incompleto (hasta el 21 de septiembre) y se señala como parcial en tablas y gráficos.
Llamamos servicios intelectuales a los contratos de servicios cuyo código CPV principal pertenece a las familias 71 (ingeniería y arquitectura), 72 (informática), 73 (investigación y desarrollo), 79 (servicios a empresas y consultoría, excluida la seguridad) y 80 (formación). El resto de servicios (limpieza, mantenimiento, transporte, seguridad…) y los suministros y obras sirven de grupos de comparación: si algo afecta solo a lo que la IA abarata, debería verse en el primer grupo y no en los otros.
Decimos que un contrato se decide con memoria técnica cuando entre sus criterios de adjudicación hay alguno de juicio de valor, es decir, una valoración de la propuesta técnica hecha por técnicos. Un contrato sin memoria publica criterios y todos son automáticos (precio, plazos, mejoras cuantificables). No todos los anuncios publican sus criterios de forma estructurada: este corte se hace sobre los que sí lo hacen, entre 8.000 y 12.000 lotes intelectuales por semestre, y existe con volumen suficiente desde el segundo semestre de 2022.
1. La competencia cayó en todo el mercado hasta 2023
| Semestre | Servicios intelectuales | Resto de servicios | Suministros y obras |
|---|---|---|---|
| 1º 2021 | 4,63 licitadores · 34 % con uno solo | 3,04 · 46 % | 4,94 · 36 % |
| 1º 2022 | 3,82 · 42 % | 2,78 · 50 % | 3,41 · 42 % |
| 1º 2023 | 3,14 · 46 % | 2,56 · 52 % | 3,09 · 41 % |
| 2º 2023 | 3,06 · 45 % | 2,60 · 53 % | 3,06 · 40 % |
| 2º 2024 | 3,12 · 44 % | 2,37 · 54 % | 3,05 · 41 % |
| 2º 2025 | 3,18 · 42 % | 2,32 · 55 % | 2,78 · 46 % |
| 1º 2026 | 3,35 · 41 % | 2,39 · 51 % | 2,89 · 43 % |
| 2º 2026 (parcial) | 3,34 · 42 % | 2,35 · 52 % | 2,71 · 44 % |
Media de licitadores por lote y porcentaje de lotes con un único licitador. La caída de 2021 a 2023 es general y coincide con la serie oficial de la OIReScon: 3,87 licitadores de media en 2021, 2,99 en 2023, 2,94 en 2024 y 2,82 en 2025, con entre un 41 % y un 44 % de lotes de único licitador. La diferencia empieza después.
2. Desde finales de 2023, los intelectuales rebotan, y más donde hay memoria
| Semestre | Intelectuales con memoria | Intelectuales sin memoria | Resto servicios con memoria | Resto servicios sin memoria |
|---|---|---|---|---|
| 2º 2022 | 3,55 (único 34 %) | 3,57 (39 %) | 2,96 (41 %) | 2,93 (46 %) |
| 2º 2023 | 3,42 (33 %) | 3,22 (45 %) | 2,68 (44 %) | 2,80 (51 %) |
| 2º 2024 | 3,30 (34 %) | 3,32 (42 %) | 2,68 (44 %) | 2,42 (52 %) |
| 2º 2025 | 3,47 (31 %) | 3,33 (42 %) | 2,95 (42 %) | 2,34 (52 %) |
| 1º 2026 | 3,93 (28 %) | 3,38 (42 %) | 2,78 (40 %) | 2,42 (49 %) |
| 2º 2026 (parcial) | 3,80 (28 %) | 3,50 (43 %) | 2,55 (45 %) | 2,45 (52 %) |
Entre el segundo semestre de 2023 y el primero de 2026, los contratos intelectuales que se deciden con memoria técnica ganan 0,51 licitadores de media, un 15 % más, y bajan cuatro puntos de único licitador: el primer semestre de 2026, con 3,93, es el valor más alto de esa serie desde 2021. Los que se deciden solo con criterios automáticos ganan 0,16. Y el mismo patrón aparece fuera de los servicios intelectuales: en el resto de servicios, los contratos con memoria aguantan y los contratos sin memoria pierden 0,38. La dimensión «hay una memoria que redactar» es donde la competencia crece, dentro y fuera de los intelectuales. El porcentaje de contratos intelectuales con memoria que reciben cinco o más ofertas pasa del 21-24 % en 2023 y 2024 al 28 % en 2026.
3. Informática y consultoría despiertan; la ingeniería no
| Semestre | 72 Informática | 79 Empresa y consultoría | 71 Ingeniería y arquitectura |
|---|---|---|---|
| 1º 2021 | 2,40 (único 58 %) | 4,17 (31 %) | 6,66 (21 %) |
| 2º 2023 | 2,21 (60 %) | 3,00 (44 %) | 3,69 (38 %) |
| 2º 2024 | 2,44 (59 %) | 3,26 (40 %) | 3,60 (38 %) |
| 2º 2025 | 2,49 (54 %) | 3,24 (41 %) | 3,72 (36 %) |
| 1º 2026 | 2,85 (52 %) | 3,38 (40 %) | 3,52 (37 %) |
Los contratos de informática llevaban desde 2021 clavados en 2,2 licitadores y seis de cada diez adjudicados a un único licitador. Desde 2024 la media sube un 29 % y el único licitador baja de en torno al 60 % al 52 %. La consultoría y los servicios a empresas suben de 2,96 a 3,38 y bajan siete puntos. La ingeniería y la arquitectura, donde la oferta técnica es proyecto, planos y cálculo más que texto, no rebotan. Es el reparto que cabría esperar si lo que se ha abaratado es escribir. Y no es un efecto de tamaño: en los intelectuales la media sube en los tres tramos de presupuesto (por debajo de 60.000 €, entre 60.000 y 221.000 € y por encima), un 8 %, un 16 % y un 9 % respectivamente.
4. Más competidores, pero no más rebaja
| Semestre | Intelectuales (todos) | Intelectuales con memoria | Resto de servicios | Suministros y obras |
|---|---|---|---|---|
| 1º 2021 | 15,1 % | 20,5 % | 6,0 % | 9,8 % |
| 2º 2022 | 11,2 % | 16,0 % | 5,5 % | 5,0 % |
| 2º 2023 | 10,1 % | 15,0 % | 4,1 % | 5,8 % |
| 2º 2024 | 11,0 % | 15,0 % | 4,0 % | 6,0 % |
| 2º 2025 | 11,4 % | 15,6 % | 3,1 % | 4,8 % |
| 1º 2026 | 10,7 % | 15,1 % | 4,2 % | 5,0 % |
| 2º 2026 (parcial) | 12,0 % | 17,4 % | 4,8 % | 4,4 % |
Baja mediana de adjudicación: cuánto por debajo del presupuesto se adjudica el contrato típico. Las bajas cayeron de 2021 a 2023 y desde entonces están planas: en los intelectuales con memoria, la mediana lleva tres años en el 15 %. La serie oficial cuenta lo mismo para el conjunto (baja media del 10,3 % en 2023, 11,2 % en 2024 y 10,8 % en 2025). El repunte del semestre en curso, 17,4 %, es el único indicio en sentido contrario y hay que esperar a que cierre el año para leerlo. La explicación más probable de que haya más licitadores sin más rebaja: las fórmulas de precio y los umbrales de baja anormal limitan cuánto conviene bajar, y el competidor que entra porque la memoria se ha abaratado no es necesariamente el que más baja.
5. ¿Más empresas nuevas? No se ve en quién gana
Si la IA está metiendo empresas nuevas en las licitaciones, deberían aparecer más adjudicatarios que ganan por primera vez. Hemos medido el porcentaje de lotes ganados por una empresa que no había ganado nunca antes en nuestra base, que empieza en 2021. Ese porcentaje cae en todos los grupos con el paso del tiempo (cada semestre hay más historia acumulada) y no rompe al alza en ninguno: en los intelectuales con memoria pasa del 19,5 % (primer semestre de 2023) al 13,8 % (primer semestre de 2026); sin memoria, del 14,5 % al 11,7 %. Dos matices honestos: solo vemos a quien gana, no a quien se presenta; y los contratos con memoria siguen siendo donde más empresas nuevas ganan, aunque esa ventaja se estrecha. Si la IA está trayendo empresas nuevas a las mesas, todavía no se ve en las adjudicaciones.
6. La respuesta de la administración
| Semestre | Contratos con juicio de valor | Peso medio del juicio (sobre 100) | Criterios que citan demo, prueba práctica, prototipo o entrevista | Criterios que citan un límite de páginas |
|---|---|---|---|---|
| 1º 2021 | 64 % | 37 | 0,29 % | 0,12 % |
| 2º 2022 | 48 % | 26 | 0,39 % | 0,06 % |
| 2º 2023 | 45 % | 26 | 0,27 % | 0,10 % |
| 2º 2024 | 44 % | 23 | 0,39 % | 0,15 % |
| 2º 2025 | 44 % | 23 | 0,44 % | 0,19 % |
| 1º 2026 | 43 % | 23 | 0,44 % | 0,25 % |
| 2º 2026 (parcial) | 40 % | 21 | 0,68 % | 0,19 % |
Tres lecturas. Primera: la memoria técnica pesa cada vez menos, pero la tendencia es anterior a la IA. Los contratos intelectuales con juicio de valor bajan del 64 % al 48 % antes de que existiera ChatGPT, y siguen bajando hasta el 40 %. Es la presión de años de la OIReScon y de los tribunales a favor de los criterios automáticos, más objetivos y menos recurribles. Lo que la IA puede hacer es acelerar esa tendencia; el descenso de 2025 y 2026 es compatible con ello, pero no lo demuestra. Segunda: las demos, pruebas prácticas, prototipos y entrevistas son marginales, menos del 1 % de los contratos las mencionan en sus criterios; se han duplicado en el último año, desde una base ínfima. Lo mismo ocurre con los límites de páginas explícitos. Tercera: la expresión «inteligencia artificial» aparece en los criterios de adjudicación a partir de 2025 (del 0,01 % al 0,1-0,2 % de los contratos), pero con lo que hemos podido leer se trata de contratos cuyo objeto es la IA, no de reglas sobre su uso en la oferta.
Lo que dicen las fuentes externas
- En España no existe ninguna instrucción, guía ni cláusula tipo de un órgano de contratación que prohíba, limite o exija declarar el uso de IA generativa en la redacción de ofertas. Lo que hay son cláusulas para comprar sistemas de IA y reflexiones sobre usar IA para evaluar memorias.
- El Reino Unido sí lo regula: la nota PPN 02/24 del Cabinet Office (marzo de 2024) no prohíbe la IA en las ofertas, pero recomienda pedir a los licitadores que declaren su uso, prever visitas, preguntas aclaratorias o presentaciones como diligencia adicional, y planificar un aumento del volumen de ofertas. Su refundición, la PPN 017 (febrero de 2025), deja la declaración como informativa, sin puntuar.
- No hay resoluciones españolas sobre ofertas redactadas con IA. Sí hay doctrina que la IA convierte en un riesgo nuevo: el Tribunal Administrativo Central de Recursos Contractuales considera la identidad de memorias técnicas entre licitadores un indicio de coordinación (resoluciones 825, 896 y 925 de 2025, que citamos a través de la reseña indicada en las fuentes). Dos empresas independientes que generen la memoria con la misma herramienta podrían activar esa doctrina.
- Los límites de extensión con sanción se aplican: TACRC 340/2026, sobre una memoria limitada a 50 páginas cuyo contenido posterior no se valoraba. Nada en la resolución se motiva por la IA.
- Adopción: no existe un dato español específico. El INE cifra en un 21 % las empresas de diez o más empleados que usaban IA en 2024 (12 % en 2023). Una encuesta global a equipos de propuestas (Loopio) pasa del 34 % que experimentaba con IA generativa en 2023 al 79 % que la usa en 2026.
Actualización del 23 de septiembre: lo que han aportado los primeros comentarios
La publicación del estudio ha suscitado comentarios interesantes, y uno en particular merecía volver a los datos: quien licita en consultoría y estudios ve, sí, más empresas en cada mesa, pero también bajas mucho más agresivas que el 15 % del estudio, del 30 % en adelante y con actas recientes por encima del 50 %. Hemos tirado del hilo, y la respuesta es que esa percepción y nuestra cifra son ciertas a la vez porque miden cosas distintas. Cuatro matices:
- El 15 % es la mediana del ganador en un cajón muy heterogéneo. Abierto por familias (1º semestre de 2026, baja mediana del ganador y porcentaje de adjudicaciones con baja de 30 % o más): consultoría empresarial (CPV 794) 14,8 % y 25 %; auditoría y contabilidad (792) 31,7 % y 53 %; servicios jurídicos (791) 22 % y 43 %; informática general (720) 15 % y 23 %; ingeniería (713) 12 % y 17 %. La mediana del conjunto se queda quieta porque unas familias suben y otras bajan.
- La cola de bajas agresivas sí crece donde ha crecido la competencia. La proporción de adjudicaciones con baja de 30 % o más pasa, entre el segundo semestre de 2023 y el semestre en curso, del 18 % al 30 % en consultoría (794), del 15 % al 26 % en informática general (720) y del 9 % al 16 % en software (722). En ingeniería (713) baja del 22 % al 17 %.
- Hay retardo entre lo que se ofrece y lo que se adjudica. En consultoría y estudios, por mes de adjudicación, las adjudicaciones con baja de 30 % o más eran el 14-20 % en el primer semestre de 2026 y suben al 20,7 % en julio, 24,7 % en agosto y 26,1 % en septiembre. Lo que hoy se ve en las actas de apertura está entrando ahora en las adjudicaciones; la cifra semestral lo recogerá cuando cierre el año.
- La baja del ganador no es la baja de las ofertas. En las actas que hemos leído este año en consultoría (49 contratos, muestra pequeña y sesgada hacia los expedientes que seguimos para nuestros clientes, con 4,5 ofertas por contrato), la mediana de todas las ofertas es del 18 %, la de la oferta más baja del 27,8 %, y en el 47 % de los contratos hay al menos una oferta con más del 30 % de baja. Pero en un tercio de esos contratos gana alguien que no es el más barato. Cuando hay memoria técnica de por medio, las bajas de las ofertas se disparan antes que la del ganador, que es lo que mide el estudio.
Dos matices más que ayudan a leerlo. En consultoría, los contratos grandes (más de 221.000 €) se adjudican con baja mediana cero: son contratos a precios unitarios, donde la rebaja está en la tarifa y no en el importe adjudicado, y nuestra medida no la ve; los contratos pequeños, donde compiten la mayoría de las pymes, sí muestran la agresividad (un 23 % de adjudicaciones con baja de 30 % o más en el semestre en curso). Y cuanto más pesa el precio en los criterios, más se nota: con el precio entre 40 y 59 puntos, la mediana en consultoría pasa del 14,7 % al 21,2 % y las bajas de 30 % o más del 17 % al 34 %.
Conclusión revisada: «más competidores, no más rebaja» sigue siendo cierto para la mediana del ganador en el conjunto, pero no describe lo que vive quien compite en consultoría o informática en contratos pequeños y medianos: allí las ofertas son más agresivas que hace dos años, y desde el verano de 2026 se empieza a notar también en las adjudicaciones. El estudio fino por familia, con las ofertas de las actas y no solo con el ganador, es la siguiente entrega de este Observatorio.
Qué explicaciones alternativas quedan abiertas
- Recuperación sectorial: la informática pudo tocar fondo en 2023 por razones propias (el fin de la fase de licitación masiva de los fondos Next Generation, saturación de proveedores) y rebotar después sin que la IA intervenga. En contra: el rebote aparece en la dimensión «memoria» también fuera de los intelectuales.
- Cambios en la mezcla de órganos o de procedimientos, que no se han controlado; el corte por tamaño sugiere que no es composición, pero no lo cierra.
- El propio ecosistema de alertas y servicios de licitación, que también abarata la entrada y también crece en paralelo a la IA.
Para pasar de correlación a causa harían falta tres cosas que este estudio no tiene: la identidad de los licitadores que se presentan (las actas de las mesas la traen, el número de licitadores no), la similitud entre memorias de un mismo expediente, y la dispersión de las puntuaciones técnicas. Son las siguientes mediciones del Observatorio.
Qué significa para una pyme que licita
La barrera que ha caído es la de escribir. La que queda es la de decidir a qué presentarse y con qué precio: con más competidores en la mesa y bajas que no se mueven, ganar depende menos de la memoria y más de elegir bien el contrato. Si quieres ver cuántos competidores tienes de verdad en tu sector, con qué rebaja se adjudica y qué contratos encajan con tu empresa, el buscador de licitaciones de licitapyme lo mide sobre estos mismos datos, con prueba de 14 días.
Fuentes
- Datos propios: Plataforma de Contratación del Sector Público (perfiles de contratante), 970.000 lotes adjudicados entre 2021 y 2026, medición del 2026-09-22. Descargar las series (CSV).
- OIReScon, Informes Anuales de Supervisión 2024, 2025 y 2026, Módulo I: IAS 2026, IAS 2025, IAS 2024.
- Cabinet Office (Reino Unido), PPN 02/24 y PPN 017.
- Observatorio de Contratación Pública, Monitor sobre la resolución TACRC 340/2026.
- rēgula, reseña de las resoluciones TACRC 825, 896 y 925 de 2025.
- Cotec / INE, uso de la IA en las empresas.